Domain edto.de kaufen?
Wir ziehen mit dem Projekt
edto.de um.
Sind Sie am Kauf der Domain
edto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edto.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **

Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Hansa Triebwerk Bluetooth, 6452 (6452000918)Das Produkt Hansa Triebwerk Bluetooth, 6452 mit der EAN 04057304016981 ist aktuell zum Preis von 177.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:HANSA (6452000918)177,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
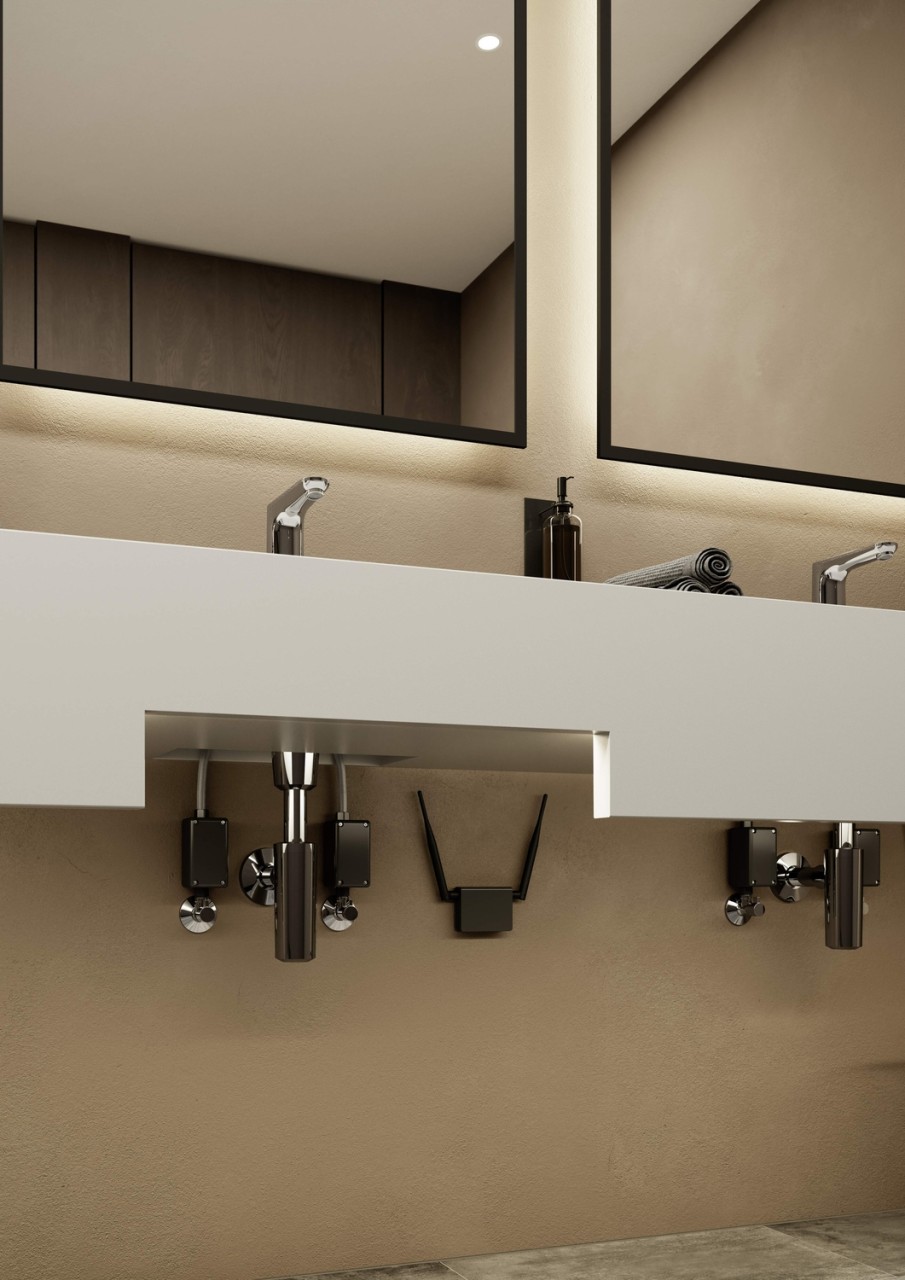
Hansa Triebwerk, Bluetooth HANSAELECTRA, 6452, 6452000918 6452000918Hansa Triebwerk, Bluetooth HANSAELECTRA, 6452, 6452000918 Das HANSA Power-Modul versorgt sich selbst und unterstützt die Energiegewinnung aus dem Wasserfluss. Mit unserem neuen Power-Modul müssen Sie sich keine Gedanken mehr darüber machen, wo Sie die Stromversorgung verlegen oder wann Sie die Batterie wechseln müssen. Das ist eine Plug-and-Play Lösung: Schließen Sie das Modul an die Wasserversorgung an und anschließend das Stromkabel an die Armatur. Schon können Sie Ihren Wasserhahn viele Jahre lang nutzen. Hauptmerkmale Selbstversorgend Energiegewinnung Unterstützt 3V-Produkte von HANSA ALLGEMEINE ATTRIBUTE: Produktgruppe: Smart Zubehör Einbauart: Wandmontage Technisches Merkmal: Selbstversorgend Oberfläche: Anthrazitgrau PRODUKT EIGENSCHAFTEN: Verbindung: Innengewinde Mechanische Teile: Schmutzfilter FLIESSEIGENSCHAFTEN: Durchfluss bei 300 kPa: 11,40 l/min BESTIMMUNGEN / VORSCHRIFTEN: EN Standard: ETSI EN 301 489-1 V1.9.2 , ETSI EN 300 328 v2.2.2 , EN 61000-6-1:2007 , EN 61000-6-3:2007+A1:2011+AC:2012 , EN 60335-1:2012+A11+A13+A1+A14+A2+A15:2021, Part 19.11.4 Geräuschklasse: I (ISO 3822) ZULASSUNGEN: ABP: PA-IX 062/I CE: EU Declaration of Conformity (CE) TECHNISCHE EIGENSCHAFTEN: Material: Verbundwerkstoff Heißwasserversorgung: max. +70°C Arbeitsdruck: 100 - 1000 kPa Anschlussgröße: G3/8 LOGISTIK: Bruttogewicht: 0.43 kg Verpackungsmaße: 164 x 85 x 85161,51 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **


Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Hansa Triebwerk Bluetooth, 6452 (6452000918)Das Produkt Hansa Triebwerk Bluetooth, 6452 mit der EAN 04057304016981 ist aktuell zum Preis von 177.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:HANSA (6452000918)177,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Hansa Triebwerk, Bluetooth HANSAELECTRA, 6452, 6452000918 6452000918Hansa Triebwerk, Bluetooth HANSAELECTRA, 6452, 6452000918 Das HANSA Power-Modul versorgt sich selbst und unterstützt die Energiegewinnung aus dem Wasserfluss. Mit unserem neuen Power-Modul müssen Sie sich keine Gedanken mehr darüber machen, wo Sie die Stromversorgung verlegen oder wann Sie die Batterie wechseln müssen. Das ist eine Plug-and-Play Lösung: Schließen Sie das Modul an die Wasserversorgung an und anschließend das Stromkabel an die Armatur. Schon können Sie Ihren Wasserhahn viele Jahre lang nutzen. Hauptmerkmale Selbstversorgend Energiegewinnung Unterstützt 3V-Produkte von HANSA ALLGEMEINE ATTRIBUTE: Produktgruppe: Smart Zubehör Einbauart: Wandmontage Technisches Merkmal: Selbstversorgend Oberfläche: Anthrazitgrau PRODUKT EIGENSCHAFTEN: Verbindung: Innengewinde Mechanische Teile: Schmutzfilter FLIESSEIGENSCHAFTEN: Durchfluss bei 300 kPa: 11,40 l/min BESTIMMUNGEN / VORSCHRIFTEN: EN Standard: ETSI EN 301 489-1 V1.9.2 , ETSI EN 300 328 v2.2.2 , EN 61000-6-1:2007 , EN 61000-6-3:2007+A1:2011+AC:2012 , EN 60335-1:2012+A11+A13+A1+A14+A2+A15:2021, Part 19.11.4 Geräuschklasse: I (ISO 3822) ZULASSUNGEN: ABP: PA-IX 062/I CE: EU Declaration of Conformity (CE) TECHNISCHE EIGENSCHAFTEN: Material: Verbundwerkstoff Heißwasserversorgung: max. +70°C Arbeitsdruck: 100 - 1000 kPa Anschlussgröße: G3/8 LOGISTIK: Bruttogewicht: 0.43 kg Verpackungsmaße: 164 x 85 x 85161,51 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rass, Jens: Zertifizierung des WEG-VerwaltersZertifizierung des WEG-Verwalters , Zertifizierung ist Pflicht WEG-Verwalter müssen sich einer bei der IHK abzulegenden Zertifizierung unterziehen, um 'zertifizierter Verwalter' im Sinne des neuen WEG zu sein. Das gilt ab 1. Juni 2024 auch für Verwalter, die bereits vor Inkrafttreten des WEG Verwalter waren. Dieses Buch erleichtert die effiziente Vorbereitung auf die IHK-Prüfung. Präzise vorbereitet auf die IHK-Prüfung 250 Fragen und Antworten ermöglichen es Ihnen, schnell selbst zu testen, ob Sie den Stoff verstanden haben bzw. welche Inhalte Sie nacharbeiten sollten. Die Inhalte richten sich nach den in der Zertifizierter-Verwalter-Prüfungsverordnung (ZertVerwV) vorgegebenen Themenbereichen für die Prüfung zum zertifizierten WEG-Verwalter. Alle Themen Die behandelten Sachgebiete sind u.a.: Wohnungseigentumsgesetz Relevante Versicherungsarten im Immobilienbereich Umwelt- und Energiethemen im Immobilienbereich Vorschriften des Bürgerlichen Gesetzbuchs Berufsrecht Kaufmännische Grundlagen Technische Grundlagen Schritt für Schritt zum Lernerfolg Dieses Übungsbuch behandelt jedes mögliche Themengebiet der Prüfung mit Fragen in unterschiedlichen Schwierigkeitsgraden. Damit ist eine vollumfängliche Wissenskontrolle gewährleistet. Es werden jeweils fünf Antworten angeboten. Auf manche Fragen gibt es nur eine richtige Antwort, während bei anderen Fragen auch zwei oder mehr Antworten möglich sind. Sie können im Lösungsteil nachsehen, ob Sie die richtige(n) Antwort(en) gewusst haben. Inhaltsverzeichnis (PDF) Leseprobe (PDF) , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20221011, Produktform: Kartoniert, Autoren: Rass, Jens~Engel-Lindner, Annett~Sorg, Ralf, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 153, Keyword: Baustoffe; Berufsrecht; Erhaltungsplanung; Fördermittel; Gebäudeerhaltung; Gebäudesanierung; Hausverwaltung; Mietrecht; Verwalter; WEG; WEG-Verwalter; Wohnungseigentum; Wohnungseigentumsgesetz; Wohnungseigentümer; Zertifizierung; kaufmännische Grundlagen; technische Grundlagen, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Grundeigentum und Immobilien, Region: Deutschland, Warengruppe: TB/Privatrecht/BGB, Fachkategorie: Eigentums- und Hypothekenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 205, Breite: 141, Höhe: 11, Gewicht: 209, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.